
Tre olika vägar: så skiljer sig Nordens spelmarknader åt
i samarbete med 2 SAMARBETE 2 Publicerad 05:48, 22 september 2026EXTERN PARTNER. Fem nordiska länder, fem sätt att hantera onlinespel. Danmark liberaliserade sin marknad redan 2012. Sverige följde efter 2019. Finland river just nu ner ett statligt monopol som varat i över hundra år. Norge håller fast vid sitt system. Och så Island, som varken har licenser eller ett förbud som fungerar i praktiken.
Danmark visar vad ett licenssystem kan göra
Danmark öppnade sin spelmarknad för privata operatörer den 1 januari 2012, efter att ha haft statligt monopol dessförinnan. Skatten på onlinekasino ligger sedan 2021 fast på 28 procent av bruttospelintäkten, och kanaliseringsgraden – andelen spel som sker hos licensierade aktörer – låg på 91,5 procent under 2024. Det är den typen av siffra som andra länder i regionen tittar på när de väger sina egna alternativ – ett tecken på att ett väl fungerande licenssystem faktiskt flyttar spelare bort från olicensierade sidor, snarare än tvärtom.
Island har inte gjort det vägvalet
Island rör sig i motsatt riktning, eller snarare inte alls. Landet saknar helt ett licenssystem för privata kasino- och spelbolag; ett fåtal statligt kopplade aktörer har ensamrätt att driva lotterier och vadhållning till förmån för välgörande ändamål, medan i princip allt annat formellt har varit förbjudet sedan 1926. I praktiken spelar många islänningar ändå hos utländska sidor, eftersom förbudet aldrig har åtföljts av verktyg för att stoppa dem. Isländska spelsidor 2026, en oberoende sammanställning av sajter som riktar sig till isländska spelare, beskriver ett läge där efterfrågan finns men det juridiska ramverket för att möta den inte gör det. En branschbevakare som följer de nordiska marknaderna sammanfattar det så här: ”Island är egentligen det enda landet i regionen som ännu inte har bestämt sig för vilken modell man vill ha. Alla andra har åtminstone valt en riktning, även om de valt olika riktningar.”
Sverige och Finland rör sig i olika tempo
Sverige gick samma väg som Danmark sju år senare: Spellagen (SFS 2018:1138) trädde i kraft den 1 januari 2019 under tillsyn av Spelinspektionen, och skatten på spelöverskott höjdes från 18 till 22 procent den 1 juli 2024. Svenska Spel rapporterade ändå ett rörelseresultat på 659 miljoner kronor för första kvartalet 2026, upp 4 procent på ett år, trots konkurrens från licensierade privata bolag.
Finland ligger några år efter, men rör sig i samma riktning. Riksdagen godkände den nya spellagen i december 2025, presidenten skrev under i januari 2026, och ansökningsfönstret för de första konkurrensutsatta licenserna öppnade den 1 mars 2026. Veikkaus behåller sin ensamrätt fram till den 30 juni 2027 – först då får privata operatörer för första gången erbjuda kasinospel och vadhållning på den finska marknaden. Redan i juni hade över femtio bolag lämnat in intresseanmälningar inför lanseringen, ett tecken på hur efterlängtad öppningen är för internationella operatörer som länge har stått utanför.
Norge håller fast vid sitt system
Norge går varken Finlands eller Islands väg. Under pengespilloven, i kraft sedan 1 januari 2023, har Norsk Tipping och Norsk Rikstoto fortfarande ensamrätt på spel som kräver särskild offentlig kontroll. Kanaliseringsgraden är hög – Norsk Rikstoto har rapporterat 97 procent – men en granskning från våren 2026 pekar på att utländska, olicensierade operatörer ändå står för omkring 31 procent av marknaden i de segment där de konkurrerar direkt med den statliga aktören. Norska tillsynsmyndigheten Lotteritilsynet har själv flaggat att marknadstillväxten sannolikt planar ut, just för att kanaliseringen redan ligger så högt att det finns lite kvar att vinna.
Vad skillnaderna betyder på sikt
Mönstret som växer fram är tydligt, även om vägen dit skiljer sig kraftigt mellan länderna. Stater som håller fast vid monopol, eller som helt saknar ett fungerande regelverk, tenderar över tid att tappa spelare till sidor utanför sin egen kontroll – oavsett om drivkraften är principiell eller bara utebliven lagstiftning. En licensmodell ger i stället myndigheterna verktyg de annars saknar: åldersverifiering, insatsgränser, insyn i marknadsföring och en skattebas som faktiskt går att räkna på år efter år. Danmark och Sverige visar hur det ser ut när systemet redan har varit på plats i över ett decennium respektive sju år. Finland är på väg dit, om än gradvis och med en ovanligt lång övergångsperiod på över ett år mellan lagändring och marknadsöppning. Norge och Island representerar varsin variant av att stå still, av helt olika skäl – det ena av politisk övertygelse om att monopolet skyddar spelare bättre, det andra av en lagstiftningsprocess som helt enkelt aldrig har kommit igång.
För den som vill fortsätta diskussionen lokalt, bortom rubrikerna om lagändringar i andra länder, går det att läsa fler perspektiv i vår debattsektion, där läsare och skribenter regelbundet tar upp hur den här typen av nationella beslut landar i vardagen.
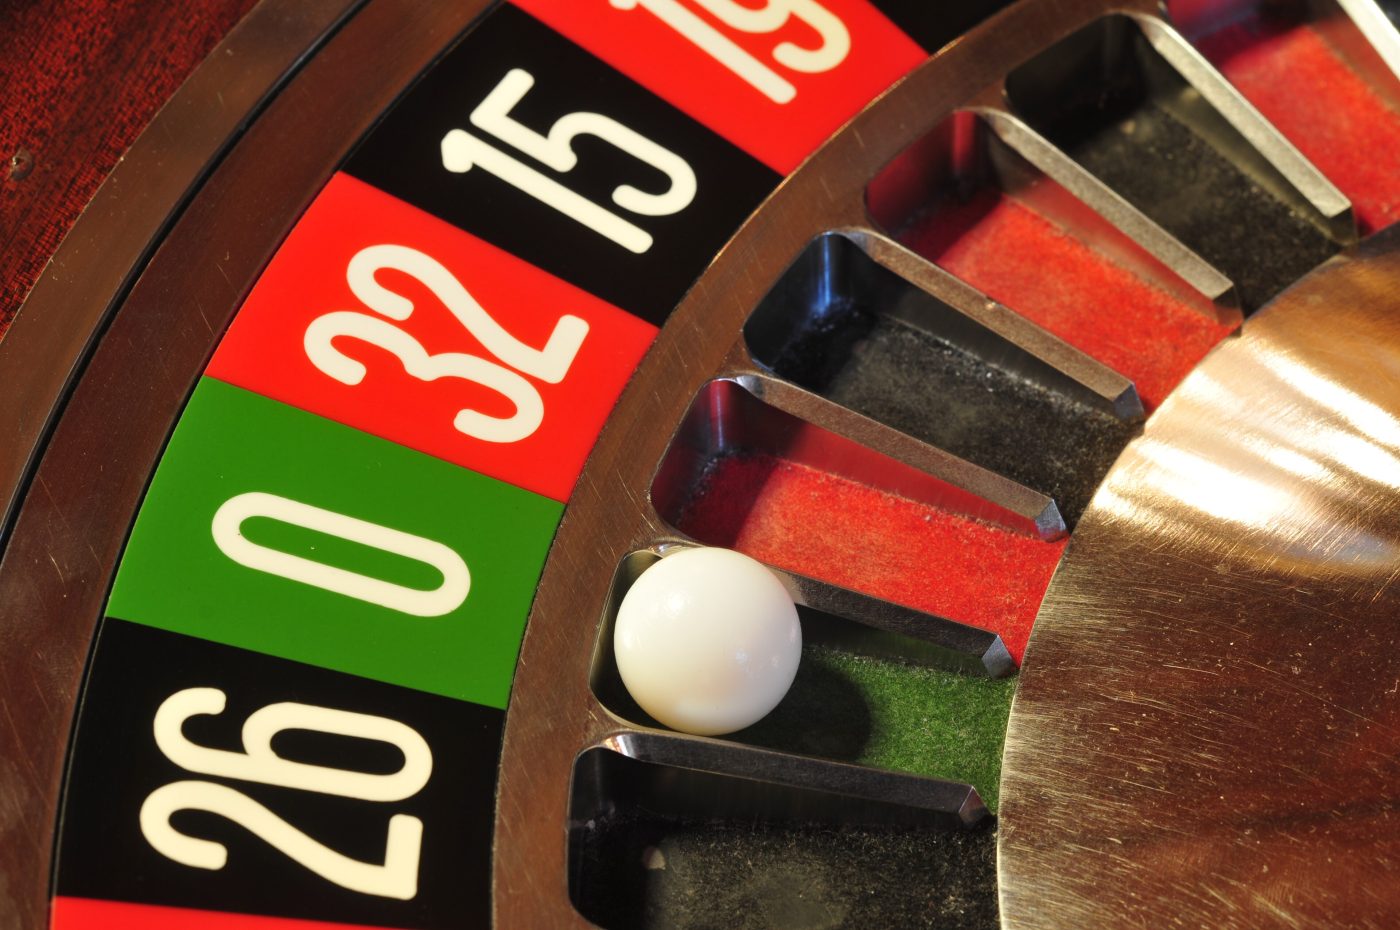
Bild: Ralf Roletschek
Denna text är producerad i samarbete med extern partner. Sponsrade inlägg är en del av Bättre stadsdels annonserbjudande. Om du har frågor kring sponsrade inlägg, hör av dig till annons@battrestadsdel.



Mest lästa just nu:







Följare 19,5k